Rachat de palette : ce que l'entreprise peut en tirer
Rachat de palette : prix indicatifs par catégorie, déroulé d'une reprise, TVA, comptabilité et gain de surface. Le guide pour valoriser son stock…
7 min de lecture
4,4sur 5728 votes
- 7,6Klecteurs
- 35en ce moment
- 325partages
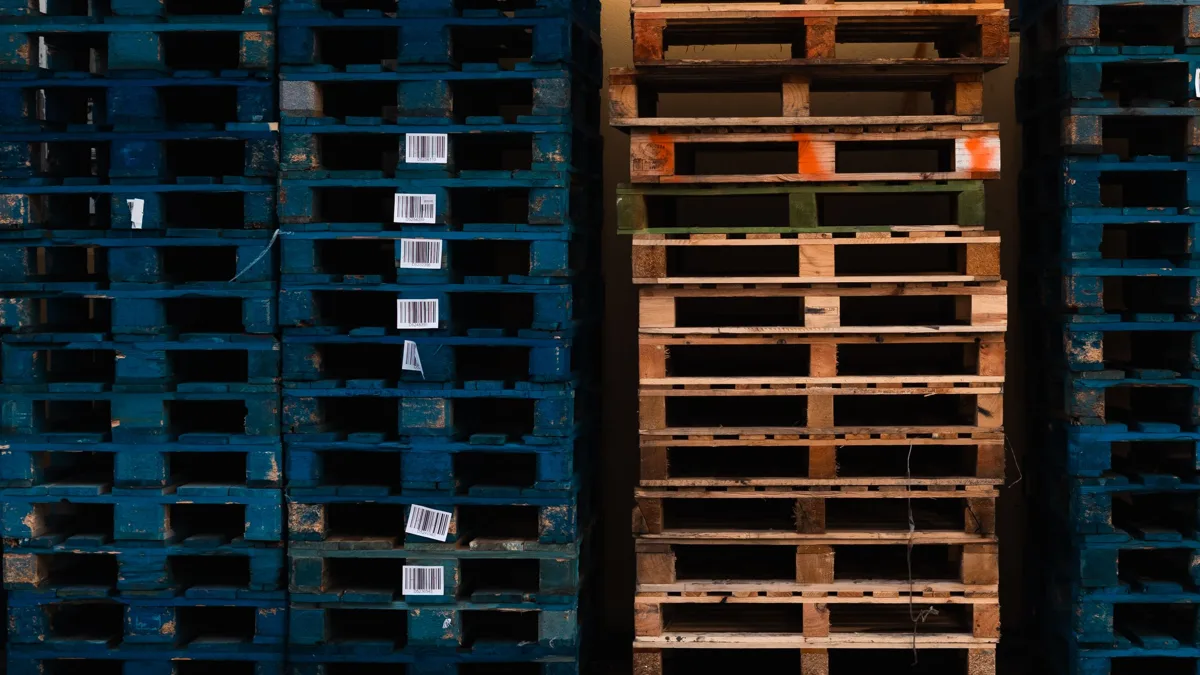
Le rachat de palette consiste à céder à un recycleur ou à un reconditionneur les palettes en bois que l’entreprise a reçues avec ses livraisons et qui s’entassent ensuite dans la cour ou l’entrepôt. Une palette Europe EPAL en bon état se revend généralement entre 2 et 7 euros l’unité, selon sa qualité et le volume proposé, tandis que les modèles hors standard partent souvent pour quelques centimes, voire gratuitement contre enlèvement. L’opération ne rendra personne riche, mais elle transforme un encombrement en petite recette, libère de la surface et règle au passage la question de l’élimination des déchets de bois.
- Palette EPAL 80 x 120 de premier choix : environ 4 à 7 euros l’unité en reprise.
- Palette EPAL de second choix ou réparée : souvent entre 1,50 et 4 euros.
- Palettes perdues ou hors format : quelques centimes, ou enlèvement gratuit, parfois facturé.
- Volume minimal habituel : de quelques dizaines à une centaine de palettes pour déclencher un passage.
- Les prix restent indicatifs et suivent le cours du bois neuf : un devis local reste indispensable.
Ce que vaut une palette d’occasion selon son état et son format
Le prix proposé par un repreneur dépend d’abord de la possibilité de remettre la palette en circulation. Une palette standardisée, marquée et peu abîmée se revend vite à un autre utilisateur après un simple tri. Une palette spécifique à un fournisseur, aux dimensions atypiques, n’a souvent qu’un débouché : le broyage pour le bois énergie ou la fabrication de panneaux. L’écart de prix entre ces deux destinations explique l’essentiel de la grille.
| Type de palette | État constaté | Fourchette indicative de reprise | Débouché principal |
|---|---|---|---|
| EPAL ou EUR 80 x 120 | Premier choix, bois clair, marquages lisibles | 4 à 7 euros | Réemploi direct |
| EPAL ou EUR 80 x 120 | Second choix, bois grisé ou une planche réparée | 1,50 à 4 euros | Réemploi après tri |
| Palette 100 x 120 standard | Bon état | 2 à 5 euros | Réemploi industriel |
| Palette perdue ou légère | Variable | 0 à 0,50 euro | Recyclage du bois |
| Palette cassée ou hors format | Endommagée | Gratuit ou enlèvement facturé | Broyage, valorisation |
Ces montants bougent. Quand le prix de la palette neuve grimpe, comme ce fut le cas lors des tensions sur le bois de sciage en 2021 et 2022, la palette d’occasion devient plus recherchée et les repreneurs relèvent leurs offres. À l’inverse, une période de demande faible dans le transport fait baisser les tarifs. Mieux vaut donc demander deux ou trois devis et comparer le prix unitaire net, une fois déduits les éventuels frais de transport.
Comment se déroule une reprise, de l’inventaire à l’enlèvement
La démarche est simple, mais quelques précautions évitent les mauvaises surprises au moment du comptage.
- Trier et compter : séparer les palettes EPAL, les formats 100 x 120 et les palettes perdues. Un repreneur paie au tri, et un lot mélangé est souvent valorisé au prix de la catégorie la plus basse.
- Photographier le stock : quelques photos des piles permettent d’obtenir un devis sans visite préalable.
- Comparer les conditions : prix par catégorie, gratuité ou non du transport, délai d’enlèvement, mode de paiement.
- Valider le comptage contradictoire : le jour du passage, compter avec le chauffeur et faire signer un bon d’enlèvement mentionnant les quantités par catégorie.
- Facturer ou recevoir une autofacturation : selon l’organisation du repreneur, c’est l’entreprise ou le repreneur qui émet le document, avec la TVA applicable.
Pour les sites qui génèrent un flux régulier, un contrat de reprise périodique est souvent plus intéressant qu’une vente ponctuelle : le repreneur installe parfois une zone dédiée, passe à fréquence fixe et applique un tarif connu à l’avance, ce qui simplifie la prévision.
Enregistrer la recette en comptabilité et appliquer la TVA
La vente de palettes usagées par une entreprise assujettie est une opération imposable à la TVA au taux normal de 20 %. Elle donne lieu à une facture, même pour un montant modeste. Côté comptable, la recette est le plus souvent enregistrée en produits des activités annexes, mais le traitement dépend de la façon dont les palettes ont été acquises à l’origine (emballages perdus compris dans le prix des marchandises, emballages récupérables, ou palettes achetées comme matériel). Le plus sûr reste de valider le compte retenu avec l’expert-comptable, surtout si les volumes deviennent significatifs.
Un point mérite attention : les palettes reçues avec une consigne ne sont pas la propriété de l’entreprise tant que la consigne n’a pas été régularisée. Les revendre à un tiers alors qu’elles devraient être restituées au fournisseur crée une dette envers celui-ci et peut fausser le suivi des comptes de consignation. Un rapprochement avec les bons de livraison avant la vente évite ce genre d’erreur.
À lire aussi
Le stock de palettes, un coût immobilier que l’on oublie
Le vrai gain d’un rachat de palette se lit rarement sur la facture du repreneur. Il se trouve dans la surface récupérée. Deux cents palettes vides empilées occupent facilement 20 à 30 mètres carrés au sol, avec les allées de dégagement. Dans un entrepôt loué à 50 ou 70 euros le mètre carré par an, ce qui correspond à des loyers courants en périphérie des grandes métropoles, ce stock dormant immobilise chaque année plus d’argent qu’il n’en rapportera à la revente. Un dirigeant qui raisonne en rentabilité de ses locaux d’activité, et qui veut comprendre comment loyers, rendements et valeur des bâtiments logistiques se répondent, trouvera plus de détails sur ce sujet dans les analyses consacrées à l’immobilier d’entreprise. Libérer de la place peut retarder un déménagement, éviter la location d’un espace de stockage complémentaire ou permettre de réaffecter une zone à une activité qui produit de la marge.
Ce calcul vaut aussi pour la sécurité : des piles hautes et instables gênent la circulation des chariots et augmentent le risque incendie, un élément que l’assureur peut examiner lors de la visite du site.
Rachat, consigne ou location : arbitrer selon le flux de l’entreprise
Revendre ses palettes n’est pas toujours la meilleure option. Tout dépend du sens du flux. Une entreprise qui reçoit beaucoup et expédie peu accumule un excédent : la revente est alors logique. Une entreprise qui expédie elle-même sur palettes a souvent intérêt à conserver les meilleures pour ses propres envois, car racheter une palette d’occasion lui coûtera plus cher que le prix auquel elle l’aurait cédée.
- Échange palette pour palette : courant avec les transporteurs, il évite tout flux financier mais suppose un suivi rigoureux des soldes.
- Location auprès d’un pool : les palettes restent la propriété du loueur, qui les récupère ; elles ne peuvent donc jamais être revendues.
- Revente à un repreneur : adaptée aux excédents durables, elle convertit un stock inutile en trésorerie et en surface.
Le bon réflexe consiste à mesurer, sur quelques mois, combien de palettes entrent et sortent du site. Cette simple statistique indique la part à garder et la part à céder.
Ce que la réglementation sur les déchets de bois impose à l’entreprise
Une palette qui n’est plus utilisable devient un déchet de bois, et son producteur en reste responsable jusqu’à son élimination ou sa valorisation. Le Code de l’environnement oblige les entreprises à trier le bois à la source, au même titre que le papier, le métal, le plastique, le verre, le plâtre et la fraction minérale, dans le cadre de l’obligation dite de tri des sept flux. Brûler ses palettes sur place ou les abandonner n’est pas autorisé.
Confier ses palettes à un repreneur sérieux permet donc de satisfaire cette obligation à moindre coût. Il est utile de conserver les bons d’enlèvement et, pour les palettes cédées comme déchets, les justificatifs de prise en charge, qui pourront être demandés en cas de contrôle. La loi AGEC a par ailleurs prévu une filière de responsabilité élargie pour les emballages industriels et commerciaux, dont les modalités se mettent en place progressivement : le cadre peut évoluer, et il vaut mieux se renseigner auprès de son repreneur ou de sa chambre consulaire sur les règles en vigueur.
Une palette cassée peut-elle encore être revendue ?
Rarement à bon prix. Certains reconditionneurs rachètent des EPAL abîmées pour les réparer, à quelques dizaines de centimes. Les autres palettes cassées sont reprises gratuitement pour le broyage, ou contre une participation au transport lorsque le lot est petit.
À partir de quel volume un repreneur accepte-t-il de se déplacer ?
Le seuil varie selon la distance et le type de véhicule. Beaucoup de professionnels fixent un minimum de 50 à 100 palettes pour un enlèvement gratuit. En dessous, il est souvent possible de déposer soi-même le lot sur le site du repreneur.
Quel document demander au moment de l’enlèvement ?
Un bon d’enlèvement daté, signé par les deux parties, indiquant le nombre de palettes par catégorie et le prix unitaire. Ce document sert de base à la facture et prouve que les déchets de bois ont été remis à un professionnel.
Un particulier peut-il vendre ses palettes à un recycleur ?
Oui, certains repreneurs achètent aussi aux particuliers, généralement en dépôt sur place et pour des palettes standard en bon état. Sans enjeu de TVA dans ce cas, la vente reste occasionnelle et ne relève pas d’une activité commerciale tant qu’elle ne devient pas habituelle.
L’auteur
Expert-comptable
Je tiens la comptabilité de PME et je les aide à construire leurs tableaux de bord. J'explique comment transformer les chiffres en décisions utiles.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,4sur 5728 votes
Commentaires
Soyez le premier à réagir.