Drop shipping : définition
Drop shipping def : la vente sans stock expliquée simplement, avec le circuit d'une commande, un calcul de marge chiffré et les obligations du vendeur…
7 min de lecture
4,7sur 5737 votes
- 7,8Klecteurs
- 25en ce moment
- 285partages
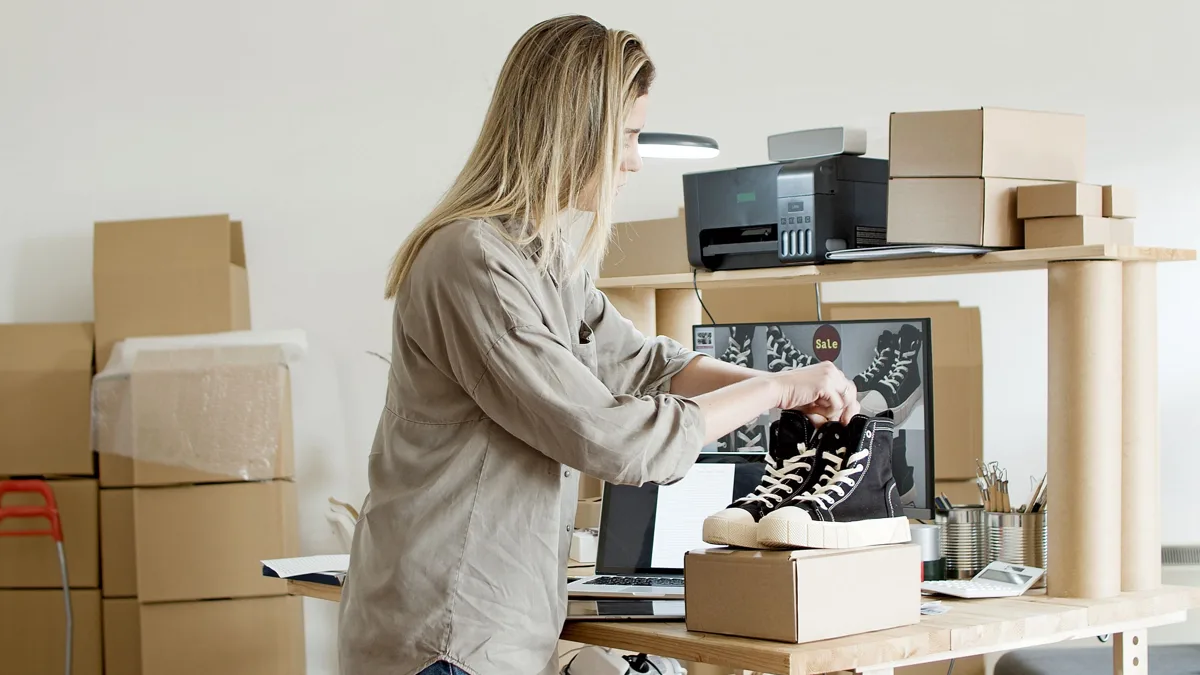
Le drop shipping (ou dropshipping) désigne une méthode de vente en ligne dans laquelle le commerçant ne détient aucun stock. Il présente des produits sur sa boutique, encaisse le paiement du client, puis transmet la commande à un fournisseur qui expédie le colis directement chez l’acheteur. Le vendeur gagne la différence entre son prix de vente et le prix payé au fournisseur. Simple sur le papier, ce modèle cache pourtant des coûts publicitaires élevés, des marges souvent étroites et des responsabilités juridiques qui restent entièrement à la charge du vendeur.
- Principe : vendre un produit sans l’avoir en stock, le fournisseur se chargeant de l’expédition.
- Rôle du vendeur : créer la boutique, attirer les clients, encaisser, gérer le service après-vente.
- Atout : un démarrage possible avec peu de capital immobilisé.
- Limite : une marge nette souvent faible une fois la publicité, les frais et les cotisations déduits.
- En France : une activité commerciale légale, qui impose un statut et le respect du droit de la consommation.
Ce que recouvre le drop shipping dans le commerce en ligne
Le terme vient de l’anglais drop ship, que l’on peut traduire par « livraison directe ». Il ne s’agit pas d’un métier à part entière mais d’un mode d’organisation logistique : la vente et l’expédition sont dissociées. Le commerçant s’occupe de la vitrine et de la relation client, le fournisseur garde la marchandise et assure l’envoi.
Juridiquement, le vendeur reste pourtant le seul interlocuteur de l’acheteur. Le client ne connaît souvent pas l’existence du fournisseur, et c’est vers la boutique qu’il se tourne en cas de retard, de casse ou de produit non conforme. Cette asymétrie explique la plupart des difficultés rencontrées par les débutants : ils maîtrisent la vente, mais ni la qualité, ni les délais, ni l’emballage.
Le modèle n’est pas réservé aux petites boutiques. De grandes enseignes l’utilisent pour élargir leur catalogue sans alourdir leurs entrepôts, en confiant certains articles volumineux ou peu demandés directement à leurs partenaires.
Le circuit d’une commande, du clic à la livraison
Pour bien saisir où se crée la valeur et où naissent les risques, il faut suivre une commande étape par étape :
- Le client découvre un produit, généralement via une publicité sur les réseaux sociaux ou un moteur de recherche.
- Il passe commande et paie le prix affiché sur la boutique.
- Le vendeur transmet la commande au fournisseur, souvent de façon automatisée grâce à une application connectée à sa plateforme.
- Il règle au fournisseur le prix de gros, frais de port compris.
- Le fournisseur prépare et expédie le colis, puis communique un numéro de suivi.
- Le vendeur informe le client et gère les éventuelles réclamations.
Le point sensible se situe entre les étapes 2 et 5 : le vendeur a déjà encaissé, mais il dépend totalement d’un tiers pour honorer son engagement. Un fournisseur en rupture ou un transporteur lent suffit à générer des litiges et des demandes de remboursement.
Vente sans stock ou commerce classique : le comparatif
| Critère | Drop shipping | Vente avec stock |
|---|---|---|
| Capital de départ | Faible, pas d’achat de marchandise à l’avance | Élevé, achat du stock avant toute vente |
| Marge brute | Réduite, le fournisseur facture le service logistique | Plus large grâce aux achats en volume |
| Contrôle qualité | Quasi nul | Total, le produit passe entre les mains du vendeur |
| Délais de livraison | Variables, parfois plusieurs semaines si le fournisseur est lointain | Maîtrisés |
| Risque d’invendus | Inexistant | Réel, avec un coût de stockage |
| Différenciation | Difficile, les mêmes produits circulent sur de nombreuses boutiques | Plus simple avec une marque ou une sélection propre |
Le tableau montre que le drop shipping déplace le risque plus qu’il ne le supprime : on échappe au risque d’invendus, mais on accepte un risque opérationnel et réputationnel.
À lire aussi
Marges et rentabilité : un exemple chiffré
Prenons un article vendu 39,90 € par une micro-entreprise placée sous le régime de la franchise en base de TVA. Voici une décomposition réaliste pour une vente :
- Prix payé au fournisseur, livraison incluse : 12,00 €
- Coût publicitaire moyen pour obtenir une vente : 14,00 €
- Frais de paiement : environ 1,20 €
- Part des abonnements et applications de la boutique : environ 1,50 €
- Cotisations sociales de la micro-entreprise (taux vente de marchandises, autour de 12,3 % du chiffre d’affaires) : environ 4,90 €
Il reste environ 6,30 € par commande, avant remboursements, retours et impôt sur le revenu. Ce résultat est fragile : il suffit que le coût d’acquisition grimpe de quelques euros, ou qu’une commande sur dix soit remboursée, pour que l’activité devienne déficitaire.
C’est pourquoi le pilotage d’une boutique sans stock repose avant tout sur deux indicateurs : le coût d’acquisition client et le taux de commandes problématiques. Le chiffre d’affaires, lui, peut être flatteur tout en masquant une rentabilité nulle. Un tableau de bord mensuel suivant ces deux données, ainsi que la trésorerie disponible, vaut mieux que n’importe quel compteur de ventes.
Obligations légales et fiscales du vendeur en France
Vendre en drop shipping, c’est exercer une activité commerciale d’achat-revente. Il faut donc déclarer une entreprise, que ce soit en micro-entreprise pour tester le marché ou en société pour un projet plus structuré. Les plafonds de chiffre d’affaires et les seuils de TVA évoluent régulièrement : il est prudent de les vérifier auprès des sources officielles au moment de la création.
Côté consommateur, le vendeur assume l’ensemble des obligations du commerce à distance :
- mentions légales, conditions générales de vente et informations précontractuelles complètes ;
- droit de rétractation de 14 jours pour l’acheteur ;
- garantie légale de conformité, qui engage le vendeur et non le fournisseur ;
- affichage honnête des délais de livraison et de l’origine réelle des produits ;
- conformité des articles aux normes européennes, notamment pour les jouets, les appareils électriques ou les cosmétiques.
Pour les marchandises venant de pays hors de l’Union européenne, la TVA à l’importation s’applique dès le premier euro depuis juillet 2021, et des droits de douane peuvent s’ajouter. Ces coûts doivent être intégrés au prix de revient, faute de quoi la marge calculée est faussée. En cas de doute sur un point précis, l’avis d’un expert-comptable reste la voie la plus sûre.
Observer une boutique existante avec un regard de gestionnaire
Avant de lancer sa propre activité, analyser des boutiques en ligne déjà actives permet de mesurer concrètement ce qu’implique la vente à distance : clarté des fiches produits, transparence sur les délais, politique de retour, cohérence des prix avec la concurrence. Ce sont précisément les éléments qui déterminent la confiance du client et, par ricochet, le taux de remboursement. Pour s’exercer à cette lecture sur un cas réel de commerce en ligne, on peut par exemple consulter cette page et relever la manière dont l’offre, les conditions de vente et les informations pratiques sont présentées.
Cet exercice aide à repérer ce qui distingue une vitrine crédible d’un site monté à la hâte : un acheteur averti fait exactement la même analyse en quelques secondes avant de sortir sa carte bancaire.
Les signaux d’alerte avant de se lancer
Certaines promesses circulent largement autour de la vente sans stock. Quelques réflexes permettent de garder la tête froide :
- Les formations au revenu garanti : aucun modèle commercial ne garantit un gain, et les résultats présentés sont rarement accompagnés de comptes détaillés.
- Le produit « gagnant » vendu par des milliers de boutiques : s’il est partout, la concurrence fait monter le coût publicitaire et baisser les prix.
- Le fournisseur jamais testé : commander soi-même un échantillon reste le seul moyen de vérifier la qualité et les délais.
- L’absence de réserve de trésorerie : la publicité se paie avant que les ventes ne soient encaissées, et les plateformes de paiement peuvent bloquer des fonds en cas de litiges répétés.
Le drop shipping peut constituer une porte d’entrée intéressante dans l’entrepreneuriat numérique, à condition de le traiter comme une véritable entreprise : un budget prévisionnel, un suivi rigoureux des coûts et un service client sérieux font la différence entre un test instructif et une perte d’argent.
Le dropshipping est-il légal en France ?
Oui, la vente sans stock est parfaitement légale. Elle doit toutefois être exercée dans le cadre d’une entreprise déclarée et respecter le droit de la consommation : information claire du client, droit de rétractation, garantie de conformité et produits conformes aux normes européennes.
Quel statut choisir pour démarrer une boutique sans stock ?
La micro-entreprise est souvent retenue pour tester une activité, grâce à ses formalités allégées et à ses cotisations calculées sur le chiffre d’affaires. Une société devient plus pertinente si le volume augmente, si l’on souhaite déduire ses charges réelles ou s’associer. Le choix dépend du projet et mérite d’être validé avec un professionnel.
Qui prend en charge les retours et les remboursements ?
C’est le vendeur, puisqu’il est le cocontractant du client. Il peut ensuite se retourner vers son fournisseur selon les conditions négociées avec lui, mais ce recours ne le dispense jamais de rembourser l’acheteur dans les délais prévus par la loi.
Travailler avec des fournisseurs européens change-t-il la donne ?
Souvent, oui. Les délais de livraison sont plus courts, les formalités douanières disparaissent au sein de l’Union européenne et la conformité des produits est généralement plus simple à vérifier. En contrepartie, les prix d’achat sont plus élevés, ce qui oblige à revoir le prix de vente et le positionnement de la boutique.
L’auteur
Expert-comptable
Je tiens la comptabilité de PME et je les aide à construire leurs tableaux de bord. J'explique comment transformer les chiffres en décisions utiles.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,7sur 5737 votes
Commentaires
Soyez le premier à réagir.