Banque Populaire Méditerranée : Cyberplus et connexion
Banque Populaire Méditerranée : identifiant, mot de passe et Sécur'Pass, suivez le parcours Cyberplus et rétablissez votre accès en cas de blocage.
11 min de lecture
4,7sur 5554 votes
- 5,5Klecteurs
- 24en ce moment
- 108partages
Notre avis
Banque Populaire Méditerranée
3,9 sur 5
Une banque régionale sérieuse dont l'accès en ligne fonctionne bien, mais dont la validation à deux étapes et les changements d'appareil provoquent des blocages fréquents.
Les points positifs
- Accès client unique via le portail banquepopulaire.fr
- Sécur'Pass avec biométrie intégré à l'application mobile
- Trois moyens de validation adaptés aux particuliers et entreprises
- Procédure de réinitialisation disponible depuis la page de connexion
- Réseau d'agences et conseillers pour les cas complexes
Les points négatifs
- Aucun site bancaire totalement séparé pour la région
- Blocages fréquents après un changement de smartphone
- Numéro de mobile obsolète rendant la connexion impossible
- Authentification complète à refaire au moins tous les 180 jours
La plupart des personnes qui recherchent la Banque Populaire Méditerranée veulent simplement ouvrir leur espace client sans tomber sur une autre banque régionale ni sur une page frauduleuse. Le point d’entrée est le portail national banquepopulaire.fr, qui comporte une section dédiée à la Méditerranée. La connexion se fait en deux temps : la saisie des identifiants, puis une vérification complémentaire sur un appareil de confiance. C’est cette seconde étape qui concentre les blocages, en particulier après un changement de smartphone ou de numéro de mobile.
Au-delà de l’accès en ligne, la BPMED est un établissement à part entière, avec son siège à Nice, ses sociétaires, son réseau d’agences et ses équipes spécialisées. Savoir comment elle fonctionne aide à choisir le bon interlocuteur quand un problème dépasse l’application.
Banque Populaire Méditerranée : repérer le site officiel et l’accès client
Il n’existe pas de site bancaire totalement séparé pour la BPMED : la banque s’appuie sur le domaine banquepopulaire.fr, commun à toutes les Banques Populaires, avec des pages régionales consacrées à son territoire. Le bouton de connexion à la banque à distance y figure en haut de chaque page. La filiale monégasque dispose de sa propre présentation, et l’activité de commerce international est décrite sur un site distinct de la BPMED destiné aux entreprises exportatrices.
La banque est aussi présente sur Facebook et LinkedIn sous le nom BPMED, mais ces comptes servent à l’actualité locale, jamais à la gestion d’un compte. Un réflexe protège de la majorité des tentatives d’hameçonnage : taper soi-même l’adresse du site ou passer par l’application installée depuis le magasin officiel du téléphone, plutôt que suivre un lien reçu par courriel ou SMS. Aucun conseiller ne demande de communiquer un code Sécur’Pass ou un code reçu par SMS, que ce soit au téléphone ou par message.
Connexion à Cyberplus BPMED : le parcours étape par étape
Cyberplus est le nom historique de la banque à distance des Banques Populaires. Les termes « espace personnel », « banque à distance » et « Cyberplus » désignent en pratique le même service : l’accès en ligne aux comptes, depuis un ordinateur, une tablette ou un smartphone. L’application mobile n’est qu’une autre porte d’entrée vers ce même espace, avec en plus la fonction Sécur’Pass intégrée.
- Ouvrir l’espace de connexion sur le site officiel ou lancer l’application Banque Populaire.
- Saisir l’identifiant client, qui figure dans les documents remis à l’ouverture du compte.
- Entrer le mot de passe de banque à distance.
- Valider l’accès avec le moyen d’authentification associé au compte.
Valider l’accès avec Sécur’Pass sur smartphone
Sécur’Pass est un dispositif d’authentification intégré à l’application mobile. Une fois activé sur un smartphone, il devient le mode de validation proposé en priorité : la banque envoie une demande sur le téléphone, et le client la confirme en saisissant son code Sécur’Pass personnel, distinct du mot de passe de banque à distance. Si le téléphone le permet, la reconnaissance biométrique (empreinte digitale ou reconnaissance faciale) peut remplacer à la fois ce code et le mot de passe. Le même outil sert aussi à confirmer certaines opérations sensibles, comme l’ajout d’un bénéficiaire de virement ou un paiement en ligne.
Recevoir un code à usage unique par SMS
Le client qui n’a pas activé Sécur’Pass mais qui a communiqué un numéro de mobile à sa banque reçoit un code à usage unique par SMS sur ce « téléphone mobile sécurisé ». Il suffit de le recopier dans le champ prévu, dans un délai court. Ce mode repose entièrement sur l’exactitude du numéro enregistré : un numéro résilié ou changé sans prévenir l’agence rend la connexion impossible.
Utiliser le lecteur PASS CyberPlus
Plus répandu chez les professionnels et les entreprises, le lecteur PASS CyberPlus est un petit boîtier dans lequel on insère sa carte bancaire. Après saisie du code de la carte, il affiche un code à 8 chiffres à recopier à l’écran. Il fonctionne sans réseau mobile, ce qui le rend utile pour les comptes gérés depuis un poste fixe ou par plusieurs collaborateurs.
| Mode de validation | Condition préalable | Ce que le client saisit | Profil le plus concerné |
|---|---|---|---|
| Sécur’Pass | Application installée et service activé | Code Sécur’Pass ou biométrie | Particuliers et professionnels équipés d’un smartphone |
| Code SMS | Numéro de mobile communiqué à la banque | Code à usage unique reçu par SMS | Clients sans application ou en dépannage |
| Lecteur PASS CyberPlus | Boîtier et carte bancaire | Code à 8 chiffres affiché par le lecteur | Entreprises, associations, postes partagés |
Pourquoi la validation revient au moins tous les 180 jours
Même sur l’appareil habituel, la banque redemande une authentification complète au moins une fois tous les 180 jours. Cette règle découle de l’authentification forte imposée aux banques européennes par la réglementation sur les services de paiement. Elle n’a rien d’anormal : recevoir cette demande après quelques mois sans incident n’est pas le signe d’un piratage, à condition qu’elle survienne pendant une connexion que l’on a soi-même lancée.
Téléphone changé, code refusé : rétablir son accès à la BPMED
Les situations de blocage suivent souvent le même schéma. Un nouveau smartphone n’hérite pas de l’activation Sécur’Pass de l’ancien : il faut réinstaller l’application et refaire l’enrôlement, ce qui peut exiger un code reçu par SMS ou, selon les cas, un passage par le conseiller. Garder l’ancien appareil fonctionnel jusqu’à la fin de la manipulation évite bien des allers-retours.
- Numéro de mobile modifié : le nouveau numéro doit être enregistré par l’agence ou depuis l’espace client avant de pouvoir recevoir les codes.
- Mot de passe saisi plusieurs fois de travers : l’accès se verrouille par sécurité ; la procédure de réinitialisation proposée sur la page de connexion ou l’agence permet de le débloquer.
- Identifiant introuvable : il figure sur les courriers d’ouverture et peut être rappelé par le conseiller après vérification d’identité.
- Carte perdue ou volée : la mise en opposition passe en priorité par l’application ou par le numéro d’opposition indiqué dans les documents contractuels, avant toute autre démarche.
Pour un professionnel, mieux vaut prévoir deux moyens de validation (Sécur’Pass et lecteur, par exemple) afin qu’une panne de téléphone ne bloque pas un paiement fournisseur un jour d’échéance.
BPMED, banque coopérative du Groupe BPCE : identité et chiffres clés
La Banque Populaire Méditerranée est une société coopérative de banque populaire. Son capital est détenu par des sociétaires, des clients qui ont acheté des parts sociales et qui votent en assemblée générale selon le principe d’une personne, une voix. Être client n’oblige pas à devenir sociétaire : les deux statuts coexistent. Début 2026, la banque revendiquait plus de 210 000 sociétaires et plus de 522 000 clients particuliers, professionnels et entreprises.
Elle fait partie du réseau Banque Populaire, lui-même l’un des deux grands réseaux du Groupe BPCE avec les Caisses d’Epargne. Cette appartenance a des effets concrets : outils numériques communs, application identique d’une région à l’autre, mais décisions de crédit et tarification fixées à l’échelon régional. Ses effectifs se situent un peu au-dessus de 2 000 collaborateurs, entre 2 044 et 2 066 selon les publications de 2026. La presse économique régionale a fait état au printemps 2026 d’une année 2025 record pour la banque, avec des résultats en hausse.
Fiche d’identité juridique de la Banque Populaire Méditerranée
| Dénomination | Banque Populaire Méditerranée, enseigne BPMED |
|---|---|
| Forme juridique | Société coopérative de banque populaire |
| SIREN | 058 801 481 |
| Code NAF | 64.19Z, autres intermédiations monétaires |
| Siège | 457 promenade des Anglais, Nice (Alpes-Maritimes) |
| Création de l’unité légale | 1er janvier 1958 selon l’Annuaire des Entreprises |
| Établissement du siège actuel | Créé le 15 février 2019 |
Cette double date explique une confusion fréquente : l’entité juridique est ancienne, tandis que l’établissement de siège enregistré aujourd’hui date de 2019. Les activités déclarées couvrent la banque, le courtage d’assurances et les transactions immobilières.
Agences Banque Populaire Méditerranée : départements couverts et Monaco
Le réseau compte environ 173 points de vente. Les sources concordent sur les Alpes-Maritimes, le Var, les Bouches-du-Rhône, le Vaucluse, le Gard, l’Hérault et la Corse, auxquels s’ajoute la Principauté de Monaco. Le décompte en « huit départements » s’explique par les deux départements corses ; une présentation de la filiale monégasque cite aussi la Lozère, ce qui invite à vérifier la présence d’une agence précise avant de se déplacer.
Le moteur de recherche d’agences du site officiel et l’application donnent l’adresse, les horaires et le contact de chaque point de vente. Certains annuaires mentionnent une adresse parisienne au nom de la banque, mais le réseau de proximité reste concentré sur l’arc méditerranéen. Pour un client qui déménage hors de cette zone, le compte peut rester géré à distance ou être transféré vers la Banque Populaire régionale de sa nouvelle adresse.
Comptes, cartes et crédits : l’offre BPMED pour les particuliers
À lire aussi
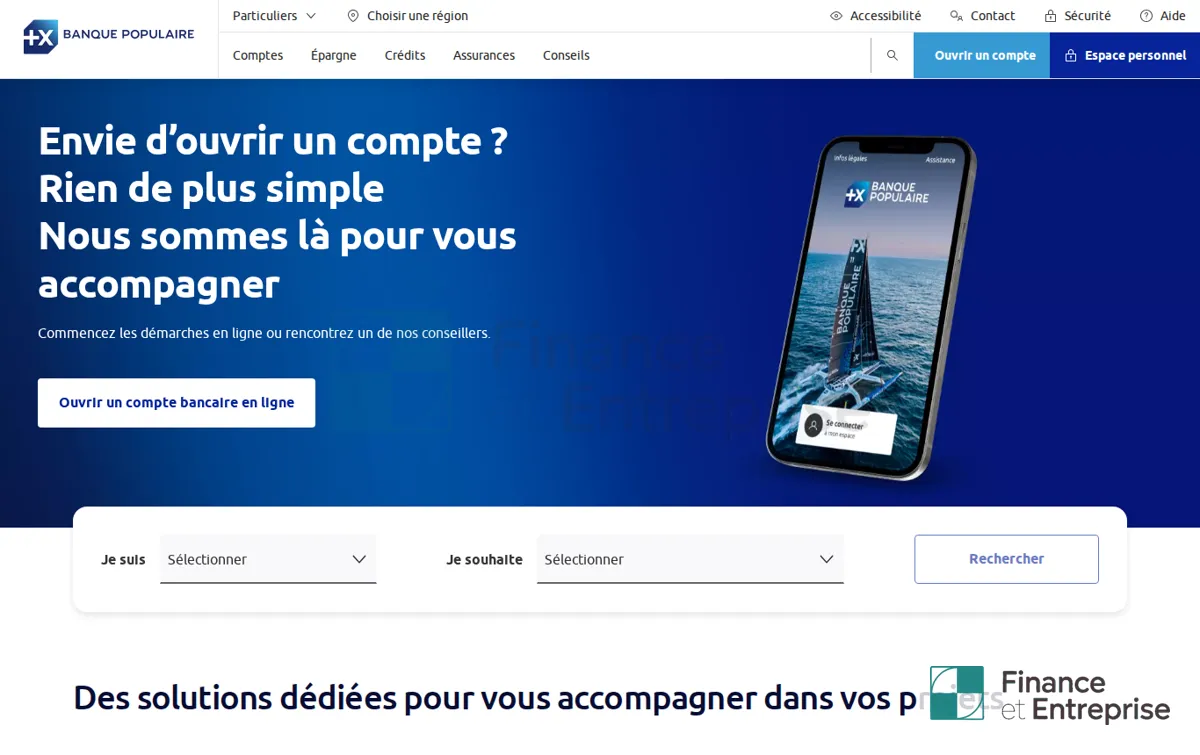
La gamme destinée aux particuliers reprend les grandes familles de l’offre nationale Banque Populaire : comptes courants et conventions de services, cartes bancaires de différents niveaux, épargne réglementée et financière, assurances (habitation, auto, prévoyance, santé) et crédits. La souscription d’une partie de ces produits et plusieurs simulateurs de prêt sont accessibles en ligne depuis le portail national.
Côté logement, la page régionale met en avant le prêt à taux zéro pour l’achat d’une résidence principale, le prêt travaux, l’éco-prêt à taux zéro et un prêt dédié à la rénovation énergétique. La banque indique avoir consacré environ 10 millions d’euros au financement de la rénovation énergétique. Une rubrique s’adresse aussi aux jeunes de 18 à 28 ans, avec des offres spécifiques dont les conditions sont à consulter au moment de la demande. Pour l’épargne disponible, le rendement dépend des décisions nationales : les dates de révision du taux du Livret A en 2026 valent à l’identique dans toutes les banques.
Les frais sont fixés par chaque Banque Populaire régionale et publiés dans sa brochure tarifaire, disponible sur le site et en agence. Deux clients de régions différentes peuvent donc payer des montants distincts pour une même carte.
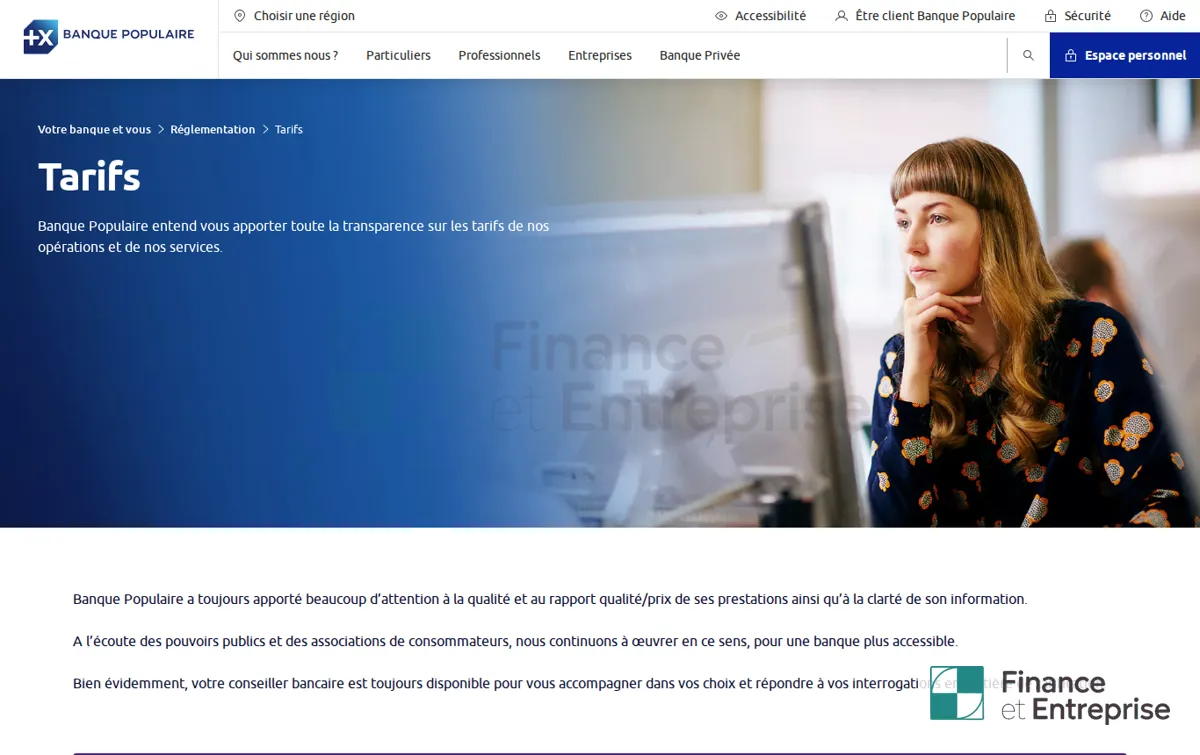
Avant d’ouvrir un compte, la comparaison utile porte sur le coût annuel d’une convention de services complète plutôt que sur le prix isolé de la carte.
Professionnels, entreprises, agriculture : les expertises de la BPMED
Fidèle à l’origine des Banques Populaires, fondées par et pour les entrepreneurs, la BPMED consacre une large part de son organisation aux clients professionnels. Elle s’appuie sur des structures spécialisées :
- équipes dédiées aux entreprises, avec un conseil aux entreprises innovantes ;
- gestion de patrimoine pour les dirigeants et les particuliers aisés ;
- pôle de financement immobilier ;
- accompagnement des professions libérales de santé ;
- agriculture et viticulture, avec plus de 3 200 clients agricoles revendiqués ;
- commerce international, pour les entreprises qui importent ou exportent.
Pour une petite structure, la relation se joue surtout au moment d’une demande de crédit. Comprendre les critères examinés par la banque pour un prêt de TPE permet d’arriver au rendez-vous avec un dossier solide, et un prévisionnel de trésorerie construit avec une méthode simple reste la pièce que le conseiller lit en premier. Lorsque les retards clients pèsent sur la trésorerie, la question de l’intérêt réel de l’affacturage pour une PME mérite d’être posée avant de solliciter une facilité de caisse.
Mer, voile et solidarité : les engagements de la Banque Populaire Méditerranée
Le réseau Banque Populaire est historiquement associé à la voile, et la BPMED pousse cette identité vers la mer au sens large. Elle se présente comme une banque de l’économie bleue, c’est-à-dire des activités liées au littoral : nautisme, pêche, tourisme côtier, transport maritime. Elle soutient aussi des associations de protection du milieu marin et la pratique du handi-voile.
Les chiffres publiés par la banque font état de 202 structures associatives accompagnées pour plus de 1,7 million d’euros et d’environ 400 initiatives sociétales valorisées à près de 12 millions d’euros. Sur le plan social, elle affiche un index d’égalité femmes-hommes de 93 sur 100 et 63 % de femmes dans ses effectifs. Ces données proviennent de la communication de l’établissement : elles renseignent sur ses priorités, sans constituer une évaluation indépendante.
Points forts et limites de la Banque Populaire Méditerranée
| Points forts | Limites |
|---|---|
| Réseau dense d’agences sur tout l’arc méditerranéen, Corse et Monaco compris | Proximité physique limitée hors de ce territoire |
| Statut coopératif ouvert au sociétariat et ancrage régional des décisions de crédit | Tarifs régionaux à vérifier dans la brochure, sans prix d’appel comparable à une banque en ligne |
| Expertises pointues : agriculture, viticulture, santé, international, innovation | Parcours de connexion parfois déroutant après un changement de téléphone |
| Plusieurs moyens d’authentification, dont un lecteur qui fonctionne sans mobile | Outils numériques communs au réseau national, peu différenciants |
| Solidité d’un grand groupe bancaire français | Qualité de la relation variable selon l’agence et le conseiller |
BPMED et les autres banques du Sud-Est
Sur son territoire, la BPMED côtoie la Caisse d’Epargne CEPAC, qui appartient au même Groupe BPCE mais relève d’un réseau distinct, les caisses régionales des grands groupes mutualistes et les banques commerciales nationales. Toutes proposent un maillage d’agences comparable dans les grandes villes ; les écarts se jouent sur la tarification, la politique de crédit locale et la spécialisation sectorielle.
Les banques en ligne affichent souvent des frais de tenue de compte plus bas, mais elles financent rarement un projet agricole ou une reprise d’entreprise avec le même accompagnement. Pour un entrepreneur, la question se pose aussi entre crédit bancaire et alternatives : les critères pour arbitrer entre une banque et le financement participatif dépendent du montant, du délai et de la visibilité recherchée.
Banque Populaire Méditerranée au quotidien : les demandes récurrentes
Quelle est l’adresse du siège de la Banque Populaire Méditerranée ?
Le siège social est situé au 457 promenade des Anglais, à Nice. Pour une opération courante, l’agence qui gère le compte reste toutefois le bon interlocuteur, le siège ne recevant pas la clientèle comme une agence.
Faut-il être sociétaire pour ouvrir un compte à la BPMED ?
Non. L’ouverture d’un compte n’exige pas l’achat de parts sociales. Le sociétariat est une démarche volontaire qui donne un droit de vote en assemblée générale et une rémunération éventuelle des parts, décidée chaque année.
Le code Sécur’Pass remplace-t-il le mot de passe de banque à distance ?
Il s’agit de deux codes distincts : le mot de passe ouvre la session, le code Sécur’Pass valide l’accès et les opérations sensibles. Sur un téléphone compatible, la biométrie peut se substituer aux deux pour la connexion.
Où trouver la brochure tarifaire de la Banque Populaire Méditerranée ?
Elle est publiée dans la rubrique réglementation et tarifs du site officiel, en sélectionnant la région Méditerranée, et elle est remise en agence sur demande. Elle distingue les tarifs des particuliers et ceux des professionnels.
Banque Populaire Méditerranée : le bon choix pour quel profil ?
La BPMED convient bien à ceux qui vivent ou travaillent durablement entre la Provence, la Côte d’Azur, l’Occitanie littorale, la Corse et Monaco, et qui veulent un conseiller identifié en agence. Elle se montre particulièrement pertinente pour les professionnels, les exploitants agricoles et viticoles, les professions de santé et les entreprises tournées vers l’international, qui profitent de ses équipes dédiées. Les clients attachés au modèle coopératif y trouvent aussi la possibilité de peser, modestement, sur la gouvernance.
Elle est moins adaptée à un particulier mobile, qui change souvent de région, ou à quelqu’un dont les besoins se limitent à un compte et une carte au coût le plus bas : une banque en ligne répondra mieux à cet usage. Dans tous les cas, l’accès Cyberplus fonctionne de la même façon : activer Sécur’Pass dès l’ouverture du compte et tenir à jour son numéro de mobile évitent l’essentiel des difficultés de connexion.
L’auteur
Expert-comptable
Je tiens la comptabilité de PME et je les aide à construire leurs tableaux de bord. J’explique comment transformer les chiffres en décisions utiles.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,7sur 5554 votes
Commentaires
Soyez le premier à réagir.